Domain gefahrstoffe24.de kaufen?
Wir ziehen mit dem Projekt
gefahrstoffe24.de um.
Sind Sie am Kauf der Domain
gefahrstoffe24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gefahrstoffe24.de kaufen?
Wann geldwerter Vorteil?
Ein geldwerter Vorteil entsteht, wenn ein Arbeitnehmer von seinem Arbeitgeber zusätzliche Leistungen oder Vergünstigungen erhält, die einen finanziellen Wert haben. Dies kann beispielsweise in Form von Firmenwagen, Sachleistungen oder auch Dienstwohnungen erfolgen. Der geldwerte Vorteil muss in der Regel versteuert werden, da er als zusätzliches Einkommen betrachtet wird. Wann genau ein geldwerter Vorteil vorliegt, hängt von den individuellen Umständen ab und sollte im Zweifelsfall mit einem Steuerberater oder der Personalabteilung geklärt werden. Es ist wichtig, den geldwerten Vorteil korrekt zu erfassen und zu versteuern, um steuerliche Konsequenzen zu vermeiden. **
Was heisst geldwerter Vorteil?
Der geldwerte Vorteil bezieht sich auf einen finanziellen Nutzen, den eine Person aus einer bestimmten Situation oder Leistung zieht, der jedoch nicht in Form von Bargeld ausgezahlt wird. Dies kann beispielsweise kostenlose Dienstleistungen, Vergünstigungen oder Sachleistungen umfassen. In steuerlicher Hinsicht muss ein geldwerter Vorteil oft versteuert werden, da er als Einkommen betrachtet wird. Es ist wichtig, den geldwerten Vorteil korrekt zu bewerten und offenzulegen, um steuerliche Konsequenzen zu vermeiden. Unternehmen müssen auch sicherstellen, dass geldwerte Vorteile ordnungsgemäß dokumentiert und versteuert werden, um rechtliche Probleme zu vermeiden. **

Ähnliche Suchbegriffe für Geldwerter
Top-Angebote
Produkte zum Begriff Geldwerter:
-
Dorn, S: Kostengemeinschaft/Kostenteilung und geldwerter Vor, Taschenbuch von Sabrina Dorn, VDM, 978-3-639-01100-5Dorn, S: Kostengemeinschaft/kostenteilung Und Geldwerter Vor, Taschenbuch Von Sabrina Dorn, Vdm, 978-3-639-01100-5, Seitenanzahl: 10049,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stapel, Ute: Verzeichnis der Gefahrstoffe in ApothekenVerzeichnis der Gefahrstoffe in Apotheken , Gefährliche Stoffe und Gemische müssen in einem Verzeichnis erfasst werden, so schreibt es die Gefahrstoffverordnung vor. Mit Hilfe dieses Buches gelingt das zügig und rechtskonform. Die apothekenüblichen Gefahrstoffe und Rezeptursubstanzen sind in einer übersichtlichen Tabelle zusammengestellt. Die vom Verwender auszufüllenden Felder sind hervorgehoben. Die Einstufung der Stoffe basiert auf den in Europa verbindlichen Rechtsgrundlagen. Herangezogen wurden fast immer die Daten der CLP-Verordnung (Verordnung über die Einstufung, Kennzeichnung und Verpackung) und der Europäischen Chemikalienagentur (ECHA) sowie der GESTIS-Stoffdatenbank der Deutschen Gesetzlichen Unfallversicherung (IFA). Auch für die Abgabe und Kennzeichnung bietet das Buch praxisgerechte Unterstützung. Ein 5-Punkte-Plan beantwortet Schritt für Schritt die Fragen, die sich beim Abgeben von Gefahrstoffen ergeben. Gleiches gilt für das Erstellen korrekter Etiketten. Durch das strukturierte Vorgehen wird das Kennzeichnen zu einer leichten Übung. Die Listen mit Gefahren- und Sicherheitshinweisen, weitere Tabellen sowie Dokumentationsformulare und ein Kapitel mit häufig gestellten Fragen runden das Werk ab. Die Kurzfassung des 5-Punkte-Plans und verschiedene Dokumentationsvorlagen können online heruntergeladen werden. Dr. Ute Stapel hat seit 1991 einen Lehrauftrag an der Universität Münster für Spezielle Rechtsgebiete für Apotheker und ist eine gefragte Autorin und Referentin zum Themenkomplex "Gefahrstoffe". Während ihrer Tätigkeit als Amtsapothekerin bei der Stadt Hamm engagierte sie sich zudem aktiv in der Arbeitsgemeinschaft der Pharmazieräte Deutschlands (APD). Fabiola Melchert arbeitete nach dem Studium der Lebensmittelchemie in Münster als Laborleiterin in der Lebensmittelindustrie und anschließend als Qualitätssicherungsbeauftrage im Chemischen Untersuchungsamt der Stadt Hamm. Seit 2002 ist sie als Lehrkraft an der Pharmazeutisch-Technischen-Lehranstalt der Stadt Hamm mit Prioritäten in den Fächern Allgemeine pharmazeutische Chemie (Theorie und Praxis) und Gefahrstoff-, Pflanzenschutz- und Umweltkunde beschäftigt. , Sonstige > Autopflege & Aufbereitung , Auflage: 5., überarbeitete Auflage 2023, Erscheinungsjahr: 20230630, Produktform: Kartoniert, Titel der Reihe: Govi##, Autoren: Stapel, Ute~Melchert, Fabiola, Auflage: 23005, Auflage/Ausgabe: 5., überarbeitete Auflage 2023, Seitenzahl/Blattzahl: 178, Abbildungen: 34 Tabellen, Keyword: Apotheke; Dokumentation; GHS; Gefahrstoffe; Gefahrstoffliste; Gefahrstoffsymbole; Gefahrstoffverordnung; Gefahrstoffverzeichnis; Gemische; Globally Harmonized System; Govi; Kennzeichnung; Sicherheitsdatenblatt; Stoffe; Symbole; Verzeichnis, Fachschema: Apotheke - Apotheker~Gefahrstoff~Arznei / Arzneimittellehre~Pharmakologie, Fachkategorie: Pharmakologie, Warengruppe: HC/Pharmazie/Pharmakologie/Toxikologie, Fachkategorie: Pharmazie, Apotheke, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Govi Verlag, Verlag: Govi Verlag, Verlag: Avoxa - Mediengruppe Deutscher Apotheker GmbH, Länge: 293, Breite: 209, Höhe: 10, Gewicht: 604, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2051368, Vorgänger EAN: 9783774114333 9783774113572 9783774111950, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Betrieblicher Arbeits- und Umweltschutz. Aufgaben aus den Bereichen Rechtsgrundlagen und Umweltmanagement sowie Gefahrstoffe und Betriebsmittel,Betrieblicher Arbeits- Und Umweltschutz. Aufgaben Aus Den Bereichen Rechtsgrundlagen Und Umweltmanagement Sowie Gefahrstoffe Und Betriebsmittel, Taschenbuch Von Richard Kurmann, Grin, 978-3-668-43082-2, Seitenanzahl: 3217,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Ist VWL geldwerter Vorteil?
Ist VWL ein geldwerter Vorteil? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, wie VWL definiert wird. VWL kann als betriebliche Zusatzleistung betrachtet werden, die für Arbeitnehmer finanzielle Vorteile bietet. In diesem Sinne kann VWL als geldwerter Vorteil angesehen werden. Andererseits kann VWL auch als Instrument zur Altersvorsorge betrachtet werden, das langfristige finanzielle Sicherheit bietet, was ebenfalls als geldwerter Vorteil betrachtet werden kann. Letztendlich hängt es von der individuellen Perspektive und den konkreten Umständen ab, ob VWL als geldwerter Vorteil betrachtet wird. **
-
Ist geldwerter Vorteil Arbeitsentgelt?
Ist geldwerter Vorteil Arbeitsentgelt? Diese Frage hängt von der Definition von Arbeitsentgelt ab. Geldwerte Vorteile sind zusätzliche Leistungen oder Vergünstigungen, die ein Arbeitnehmer neben seinem regulären Gehalt erhält. Sie können in Form von Sachleistungen wie Firmenwagen, Mahlzeiten oder Diensthandys angeboten werden. Ob diese geldwerten Vorteile als Teil des Arbeitsentgelts betrachtet werden, hängt von den gesetzlichen Bestimmungen und Vereinbarungen zwischen Arbeitgeber und Arbeitnehmer ab. In einigen Fällen können geldwerte Vorteile als Teil des Gesamtvergütungspakets angesehen werden, während in anderen Fällen sie als separate Leistungen betrachtet werden. **
-
Was ist geldwerter Vorteil Firmenwagen?
Ein geldwerter Vorteil Firmenwagen bezieht sich auf die steuerliche Bewertung der Nutzung eines Dienstwagens durch einen Arbeitnehmer für private Zwecke. Dieser Vorteil wird vom Arbeitgeber als geldwerter Vorteil versteuert und kann je nach Fahrzeugwert und Nutzungshäufigkeit variieren. Die Berechnung erfolgt in der Regel anhand eines festgelegten Prozentsatzes des Bruttolistenpreises des Fahrzeugs. Arbeitnehmer müssen diesen geldwerten Vorteil in ihrer Einkommenssteuererklärung angeben. In einigen Fällen kann es auch zu zusätzlichen Sozialversicherungsbeiträgen kommen. **
-
Wann entsteht ein geldwerter Vorteil?
Ein geldwerter Vorteil entsteht, wenn eine Person oder ein Unternehmen einen finanziellen Nutzen aus einer Leistung oder einem Sachverhalt zieht, ohne dafür eine entsprechende Gegenleistung erbringen zu müssen. Dies kann beispielsweise durch Rabatte, Sachleistungen, Boni oder sonstige Vergünstigungen geschehen. Ein geldwerter Vorteil muss in der Regel versteuert werden, da er als Einkommen betrachtet wird. Es ist wichtig, geldwerte Vorteile korrekt zu erfassen und zu versteuern, um steuerliche Konsequenzen zu vermeiden. Unternehmen müssen sicherstellen, dass geldwerte Vorteile ordnungsgemäß dokumentiert und in der Buchhaltung erfasst werden. **

Was bedeutet geldwerter Vorteil versteuern?
Was bedeutet geldwerter Vorteil versteuern? Wenn ein Arbeitnehmer von seinem Arbeitgeber Sachleistungen oder Vergünstigungen erhält, die nicht in Form von Geld ausgezahlt werden, handelt es sich um einen geldwerten Vorteil. Dieser muss in der Regel versteuert werden, da er als Einkommen betrachtet wird. Die Versteuerung erfolgt entweder durch den Arbeitgeber, der die entsprechenden Beträge direkt vom Gehalt abzieht, oder der Arbeitnehmer muss eine entsprechende Steuererklärung abgeben. Es ist wichtig, den geldwerten Vorteil korrekt anzugeben, um steuerliche Konsequenzen zu vermeiden. **
Was ist ein geldwerter Vorteil?
Ein geldwerter Vorteil bezieht sich auf einen finanziellen Nutzen, den eine Person aus einer bestimmten Situation oder einem bestimmten Ereignis zieht. Dies kann in Form von Sachleistungen, Vergünstigungen oder anderen monetären Vorteilen erfolgen. Oftmals handelt es sich um zusätzliche Leistungen, die über das normale Gehalt hinausgehen, wie beispielsweise Firmenwagen, kostenlose Verpflegung oder vergünstigte Dienstleistungen. Es ist wichtig, dass geldwerte Vorteile transparent und korrekt versteuert werden, da sie als Einkommen betrachtet werden und somit steuerpflichtig sind. Unternehmen müssen daher die geldwerten Vorteile ihrer Mitarbeiter genau erfassen und entsprechend abrechnen. **
Top-Angebote
Produkte zum Begriff Geldwerter:
-
Peter Lang Die Besteuerung geldwerter Vorteilsgewährungen des Arbeitgebers (Deutsch, Softcover, Maximilian Oehlschlägel) (56025402)Peter Lang Die Besteuerung geldwerter Vorteilsgewährungen des Arbeitgebers (Deutsch, Softcover, Maximilian Oehlschlägel) (56025402)66,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Besteuerung geldwerter Vorteilsgewährungen des Arbeitgebers, Taschenbuch von Maximilian Oehlschlägel, Peter Lang GmbH, Internationaler Verlag derDie Besteuerung Geldwerter Vorteilsgewährungen Des Arbeitgebers, Taschenbuch Von Maximilian Oehlschlägel, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-62667-2, Seitenanzahl: 19466,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dorn, S: Kostengemeinschaft/Kostenteilung und geldwerter Vor, Taschenbuch von Sabrina Dorn, VDM, 978-3-639-01100-5Dorn, S: Kostengemeinschaft/kostenteilung Und Geldwerter Vor, Taschenbuch Von Sabrina Dorn, Vdm, 978-3-639-01100-5, Seitenanzahl: 10049,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stapel, Ute: Verzeichnis der Gefahrstoffe in ApothekenVerzeichnis der Gefahrstoffe in Apotheken , Gefährliche Stoffe und Gemische müssen in einem Verzeichnis erfasst werden, so schreibt es die Gefahrstoffverordnung vor. Mit Hilfe dieses Buches gelingt das zügig und rechtskonform. Die apothekenüblichen Gefahrstoffe und Rezeptursubstanzen sind in einer übersichtlichen Tabelle zusammengestellt. Die vom Verwender auszufüllenden Felder sind hervorgehoben. Die Einstufung der Stoffe basiert auf den in Europa verbindlichen Rechtsgrundlagen. Herangezogen wurden fast immer die Daten der CLP-Verordnung (Verordnung über die Einstufung, Kennzeichnung und Verpackung) und der Europäischen Chemikalienagentur (ECHA) sowie der GESTIS-Stoffdatenbank der Deutschen Gesetzlichen Unfallversicherung (IFA). Auch für die Abgabe und Kennzeichnung bietet das Buch praxisgerechte Unterstützung. Ein 5-Punkte-Plan beantwortet Schritt für Schritt die Fragen, die sich beim Abgeben von Gefahrstoffen ergeben. Gleiches gilt für das Erstellen korrekter Etiketten. Durch das strukturierte Vorgehen wird das Kennzeichnen zu einer leichten Übung. Die Listen mit Gefahren- und Sicherheitshinweisen, weitere Tabellen sowie Dokumentationsformulare und ein Kapitel mit häufig gestellten Fragen runden das Werk ab. Die Kurzfassung des 5-Punkte-Plans und verschiedene Dokumentationsvorlagen können online heruntergeladen werden. Dr. Ute Stapel hat seit 1991 einen Lehrauftrag an der Universität Münster für Spezielle Rechtsgebiete für Apotheker und ist eine gefragte Autorin und Referentin zum Themenkomplex "Gefahrstoffe". Während ihrer Tätigkeit als Amtsapothekerin bei der Stadt Hamm engagierte sie sich zudem aktiv in der Arbeitsgemeinschaft der Pharmazieräte Deutschlands (APD). Fabiola Melchert arbeitete nach dem Studium der Lebensmittelchemie in Münster als Laborleiterin in der Lebensmittelindustrie und anschließend als Qualitätssicherungsbeauftrage im Chemischen Untersuchungsamt der Stadt Hamm. Seit 2002 ist sie als Lehrkraft an der Pharmazeutisch-Technischen-Lehranstalt der Stadt Hamm mit Prioritäten in den Fächern Allgemeine pharmazeutische Chemie (Theorie und Praxis) und Gefahrstoff-, Pflanzenschutz- und Umweltkunde beschäftigt. , Sonstige > Autopflege & Aufbereitung , Auflage: 5., überarbeitete Auflage 2023, Erscheinungsjahr: 20230630, Produktform: Kartoniert, Titel der Reihe: Govi##, Autoren: Stapel, Ute~Melchert, Fabiola, Auflage: 23005, Auflage/Ausgabe: 5., überarbeitete Auflage 2023, Seitenzahl/Blattzahl: 178, Abbildungen: 34 Tabellen, Keyword: Apotheke; Dokumentation; GHS; Gefahrstoffe; Gefahrstoffliste; Gefahrstoffsymbole; Gefahrstoffverordnung; Gefahrstoffverzeichnis; Gemische; Globally Harmonized System; Govi; Kennzeichnung; Sicherheitsdatenblatt; Stoffe; Symbole; Verzeichnis, Fachschema: Apotheke - Apotheker~Gefahrstoff~Arznei / Arzneimittellehre~Pharmakologie, Fachkategorie: Pharmakologie, Warengruppe: HC/Pharmazie/Pharmakologie/Toxikologie, Fachkategorie: Pharmazie, Apotheke, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Govi Verlag, Verlag: Govi Verlag, Verlag: Avoxa - Mediengruppe Deutscher Apotheker GmbH, Länge: 293, Breite: 209, Höhe: 10, Gewicht: 604, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2051368, Vorgänger EAN: 9783774114333 9783774113572 9783774111950, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann geldwerter Vorteil?
Ein geldwerter Vorteil entsteht, wenn ein Arbeitnehmer von seinem Arbeitgeber zusätzliche Leistungen oder Vergünstigungen erhält, die einen finanziellen Wert haben. Dies kann beispielsweise in Form von Firmenwagen, Sachleistungen oder auch Dienstwohnungen erfolgen. Der geldwerte Vorteil muss in der Regel versteuert werden, da er als zusätzliches Einkommen betrachtet wird. Wann genau ein geldwerter Vorteil vorliegt, hängt von den individuellen Umständen ab und sollte im Zweifelsfall mit einem Steuerberater oder der Personalabteilung geklärt werden. Es ist wichtig, den geldwerten Vorteil korrekt zu erfassen und zu versteuern, um steuerliche Konsequenzen zu vermeiden. **
-
Was heisst geldwerter Vorteil?
Der geldwerte Vorteil bezieht sich auf einen finanziellen Nutzen, den eine Person aus einer bestimmten Situation oder Leistung zieht, der jedoch nicht in Form von Bargeld ausgezahlt wird. Dies kann beispielsweise kostenlose Dienstleistungen, Vergünstigungen oder Sachleistungen umfassen. In steuerlicher Hinsicht muss ein geldwerter Vorteil oft versteuert werden, da er als Einkommen betrachtet wird. Es ist wichtig, den geldwerten Vorteil korrekt zu bewerten und offenzulegen, um steuerliche Konsequenzen zu vermeiden. Unternehmen müssen auch sicherstellen, dass geldwerte Vorteile ordnungsgemäß dokumentiert und versteuert werden, um rechtliche Probleme zu vermeiden. **
-
Ist VWL geldwerter Vorteil?
Ist VWL ein geldwerter Vorteil? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, wie VWL definiert wird. VWL kann als betriebliche Zusatzleistung betrachtet werden, die für Arbeitnehmer finanzielle Vorteile bietet. In diesem Sinne kann VWL als geldwerter Vorteil angesehen werden. Andererseits kann VWL auch als Instrument zur Altersvorsorge betrachtet werden, das langfristige finanzielle Sicherheit bietet, was ebenfalls als geldwerter Vorteil betrachtet werden kann. Letztendlich hängt es von der individuellen Perspektive und den konkreten Umständen ab, ob VWL als geldwerter Vorteil betrachtet wird. **
-
Ist geldwerter Vorteil Arbeitsentgelt?
Ist geldwerter Vorteil Arbeitsentgelt? Diese Frage hängt von der Definition von Arbeitsentgelt ab. Geldwerte Vorteile sind zusätzliche Leistungen oder Vergünstigungen, die ein Arbeitnehmer neben seinem regulären Gehalt erhält. Sie können in Form von Sachleistungen wie Firmenwagen, Mahlzeiten oder Diensthandys angeboten werden. Ob diese geldwerten Vorteile als Teil des Arbeitsentgelts betrachtet werden, hängt von den gesetzlichen Bestimmungen und Vereinbarungen zwischen Arbeitgeber und Arbeitnehmer ab. In einigen Fällen können geldwerte Vorteile als Teil des Gesamtvergütungspakets angesehen werden, während in anderen Fällen sie als separate Leistungen betrachtet werden. **
Ähnliche Suchbegriffe für Geldwerter
-
Betrieblicher Arbeits- und Umweltschutz. Aufgaben aus den Bereichen Rechtsgrundlagen und Umweltmanagement sowie Gefahrstoffe und Betriebsmittel,Betrieblicher Arbeits- Und Umweltschutz. Aufgaben Aus Den Bereichen Rechtsgrundlagen Und Umweltmanagement Sowie Gefahrstoffe Und Betriebsmittel, Taschenbuch Von Richard Kurmann, Grin, 978-3-668-43082-2, Seitenanzahl: 3217,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
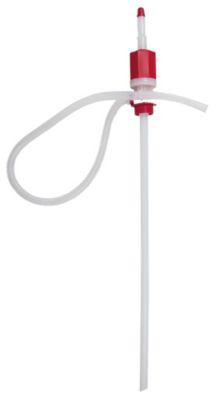
Chemikalien-Fass-PumpeEntdecken Sie die Vielseitigkeit unserer Handpumpe, ideal für den Einsatz mit wasserlöslichen und leicht aggressiven Medien. Ob Frostschutzmittel, leichte Säuren oder Seifen – diese Pumpe ist Ihr zuverlässiger Partner für präzises Abfüllen und Umfüllen. Der robuste Pumpenkörper aus PP und die NEOP-Dichtungen garantieren Langlebigkeit und Beständigkeit. Mit einer Fördermenge von 20 Litern pro Minute und einem Saugrohr von 840 mm Länge eignet sich die Pumpe perfekt für 200- und 220-Liter-Fässer. Die transparente Konstruktion ermöglicht eine einfache Überwachung des Durchflusses, während der 1350 mm lange Schlauch flexible Einsatzmöglichkeiten bietet. Wichtige Details: Technische Daten: * Farbe: Transparent * Fassverschraubung: G2" a / M64x4 * Fördermenge: 20 l/min * Fördermenge pro Hub: 200 cm³ * Gewicht: 340 gAbmessungen: * Länge Saugrohr: 840 mm * Schlauchlänge: 1350 mmBesonderheiten: * Für 200 und 220 Liter Fässer geeignet * Ideal zum Befüllen von Maßgefäßen, Messbechern, Kanistern38,07 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Was ist geldwerter Vorteil Firmenwagen?
Ein geldwerter Vorteil Firmenwagen bezieht sich auf die steuerliche Bewertung der Nutzung eines Dienstwagens durch einen Arbeitnehmer für private Zwecke. Dieser Vorteil wird vom Arbeitgeber als geldwerter Vorteil versteuert und kann je nach Fahrzeugwert und Nutzungshäufigkeit variieren. Die Berechnung erfolgt in der Regel anhand eines festgelegten Prozentsatzes des Bruttolistenpreises des Fahrzeugs. Arbeitnehmer müssen diesen geldwerten Vorteil in ihrer Einkommenssteuererklärung angeben. In einigen Fällen kann es auch zu zusätzlichen Sozialversicherungsbeiträgen kommen. **
-
Wann entsteht ein geldwerter Vorteil?
Ein geldwerter Vorteil entsteht, wenn eine Person oder ein Unternehmen einen finanziellen Nutzen aus einer Leistung oder einem Sachverhalt zieht, ohne dafür eine entsprechende Gegenleistung erbringen zu müssen. Dies kann beispielsweise durch Rabatte, Sachleistungen, Boni oder sonstige Vergünstigungen geschehen. Ein geldwerter Vorteil muss in der Regel versteuert werden, da er als Einkommen betrachtet wird. Es ist wichtig, geldwerte Vorteile korrekt zu erfassen und zu versteuern, um steuerliche Konsequenzen zu vermeiden. Unternehmen müssen sicherstellen, dass geldwerte Vorteile ordnungsgemäß dokumentiert und in der Buchhaltung erfasst werden. **
-
Was bedeutet geldwerter Vorteil versteuern?
Was bedeutet geldwerter Vorteil versteuern? Wenn ein Arbeitnehmer von seinem Arbeitgeber Sachleistungen oder Vergünstigungen erhält, die nicht in Form von Geld ausgezahlt werden, handelt es sich um einen geldwerten Vorteil. Dieser muss in der Regel versteuert werden, da er als Einkommen betrachtet wird. Die Versteuerung erfolgt entweder durch den Arbeitgeber, der die entsprechenden Beträge direkt vom Gehalt abzieht, oder der Arbeitnehmer muss eine entsprechende Steuererklärung abgeben. Es ist wichtig, den geldwerten Vorteil korrekt anzugeben, um steuerliche Konsequenzen zu vermeiden. **
-
Was ist ein geldwerter Vorteil?
Ein geldwerter Vorteil bezieht sich auf einen finanziellen Nutzen, den eine Person aus einer bestimmten Situation oder einem bestimmten Ereignis zieht. Dies kann in Form von Sachleistungen, Vergünstigungen oder anderen monetären Vorteilen erfolgen. Oftmals handelt es sich um zusätzliche Leistungen, die über das normale Gehalt hinausgehen, wie beispielsweise Firmenwagen, kostenlose Verpflegung oder vergünstigte Dienstleistungen. Es ist wichtig, dass geldwerte Vorteile transparent und korrekt versteuert werden, da sie als Einkommen betrachtet werden und somit steuerpflichtig sind. Unternehmen müssen daher die geldwerten Vorteile ihrer Mitarbeiter genau erfassen und entsprechend abrechnen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.